
 备考经验、考试政策、涉外律师求职、1v1咨询服务
一笔看似普通的报销、一张反复出现的供应商发票、一次异常的采购评分,都可能隐藏着企业内部的舞弊风险。
对企业而言,职务舞弊带来的影响远不止资金损失,还可能涉及经营秩序、商业秘密、内部管理、法律责任以及企业声誉。更值得警惕的是,有些问题长期存在于日常业务流程中,直到外部调查介入、重大财务异常出现,企业才意识到风险早已累积。
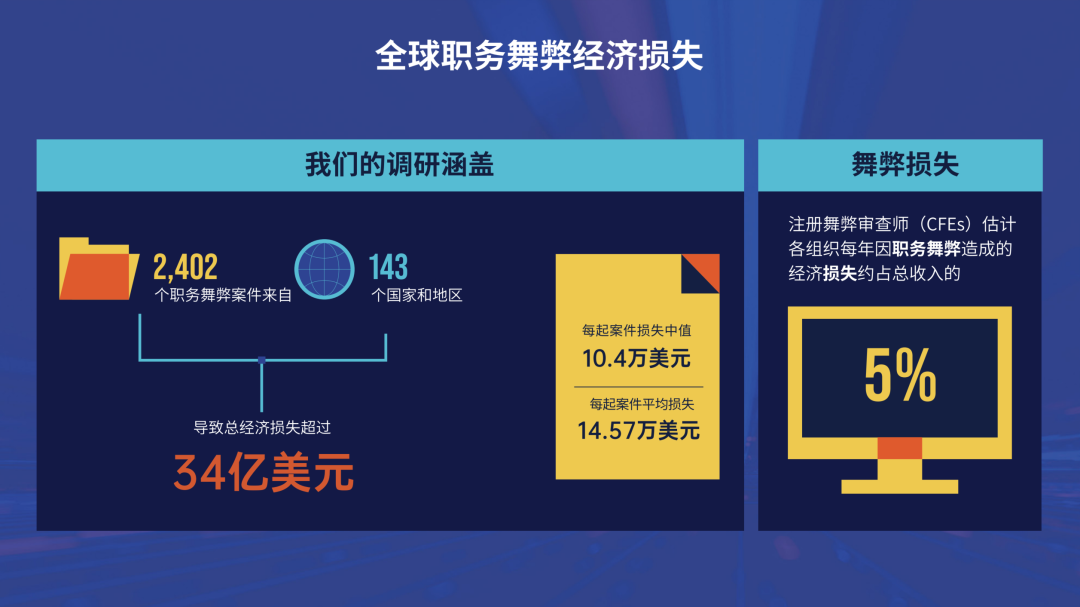
2026年5月,国际注册舞弊审查师协会(ACFE)发布《2026年全球职务舞弊调查报告》。报告涵盖143个国家和地区的2,402起已查实职务舞弊案件,相关经济损失超过34亿美元。
作为ACFE至今推出的30周年报告,这份行业研究提供了一个重要视角:舞弊通常发生在哪些环节?哪些因素会放大损失?企业又该如何将反舞弊措施落实到日常管理中?
以下5组数据,值得企业管理者、合规负责人、内部审计人员、财务风控及法律从业者重点关注。
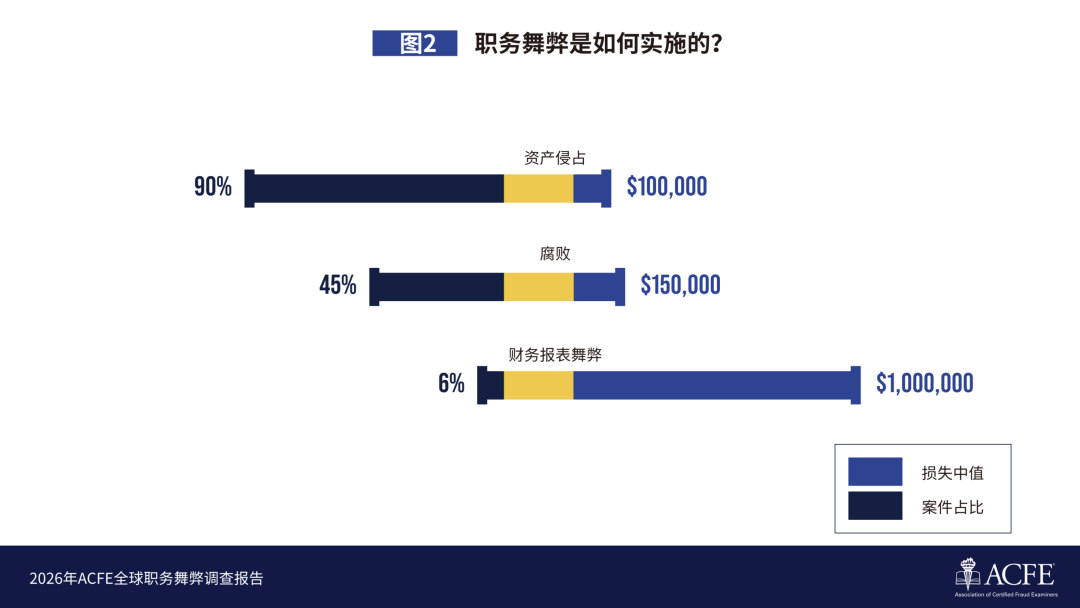
很多人提到职务舞弊,会联想到虚构利润、财务造假等重大问题。但报告数据显示,资产侵占涉及90%的案件,损失中位数约为10万美元;腐败类案件占45%,损失中位数约为15万美元;财务报表舞弊虽然仅占6%,单案损失中位数却达到100万美元。
这意味着,企业在识别风险时,需要同时关注日常业务中的小额异常和可能造成重大影响的财务问题。
从资产侵占的具体类型来看,非现金资产侵占占23%,虚假账单舞弊占21%,费用报销舞弊占13%。支票篡改及付款信息篡改相关案件的损失中位数达到11.4万美元。
这些数据提醒企业,采购、供应商管理、费用报销、付款审批、资产管理等环节,都需要建立清晰的审核规则。
例如,同一供应商连续出现异常发票、采购评价长期集中于少数供应商、报销记录存在重复或不合理拆分等情况,都值得进一步核查。
对于企业来说,反舞弊工作需要从具体业务流程入手,将异常信号转化为可执行的审核标准。
报告按照舞弊者的职级进行了分析,不同层级对应的损失规模和持续时间存在明显差异。
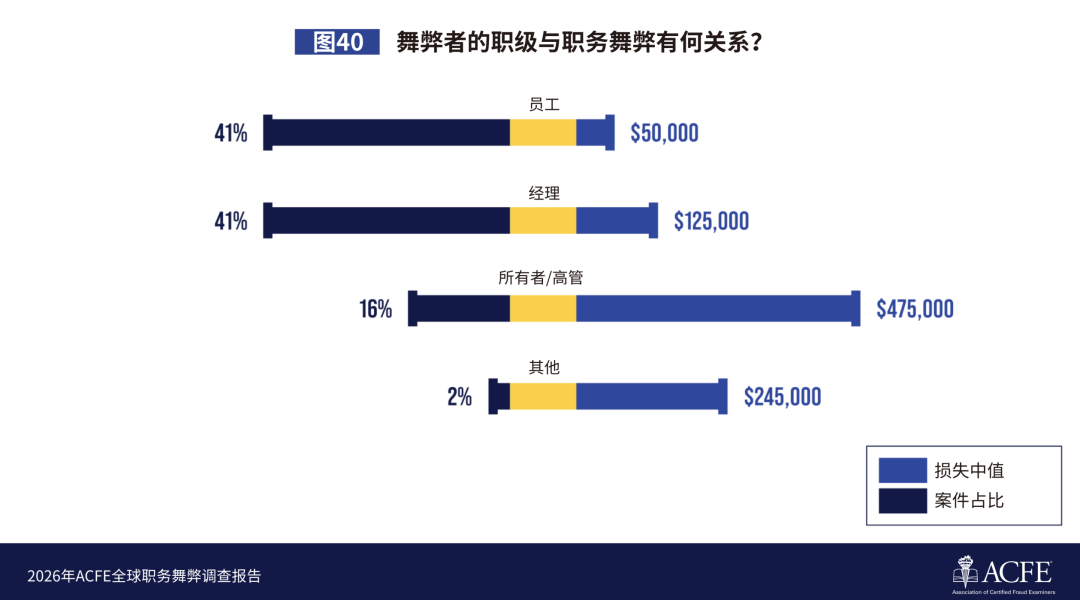
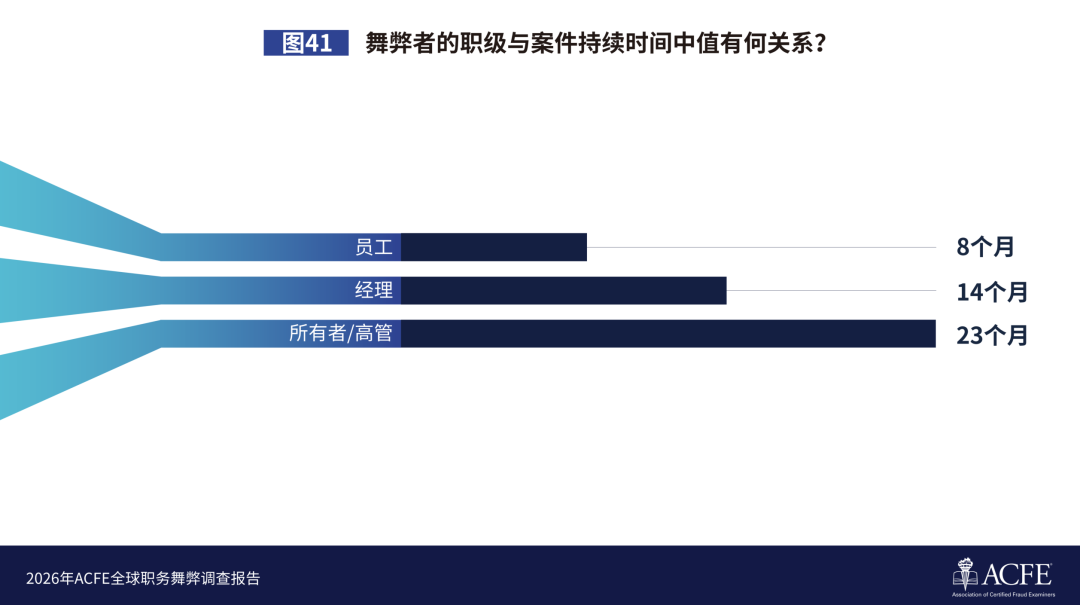
普通员工舞弊的损失中位数约为5万美元,平均持续8个月;经理级别的损失中位数约为12.5万美元,平均持续14个月;企业所有者或高管相关案件的损失中位数达到47.5万美元,平均持续23个月。
从损失中位数来看,高管相关案件约为普通员工案件的9.5倍;从持续时间来看,也接近普通员工案件的3倍。
这对企业内部控制提出了一个重要问题:当业务负责人拥有较大的审批权限,或者能够影响采购、付款、财务报告等关键流程时,谁来监督这些决策?如果审批权限过于集中,缺少独立复核,或者管理层可以绕过既有流程,企业的控制措施就可能存在执行盲区。
因此,反舞弊机制需要覆盖不同职级,尤其应关注关键岗位的权限配置、职责分离、关联关系申报及重大交易复核,避免监督机制仅停留在普通员工层面。
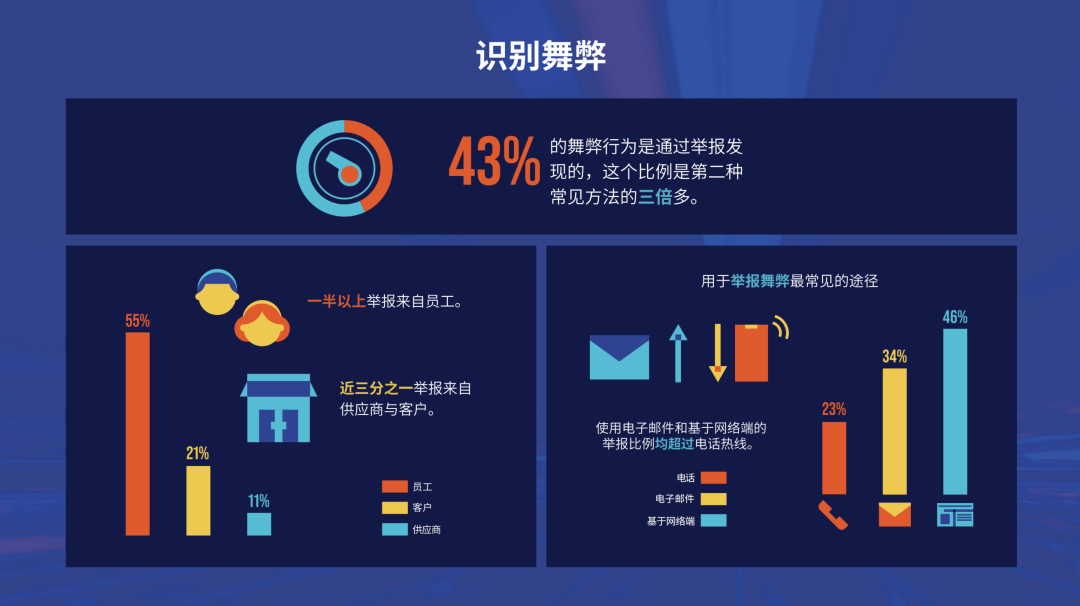
在职务舞弊的发现方式中,举报占43%,内部审计占15%,管理者复核占13%,外部审计占2%。
举报仍然是发现职务舞弊的重要渠道。
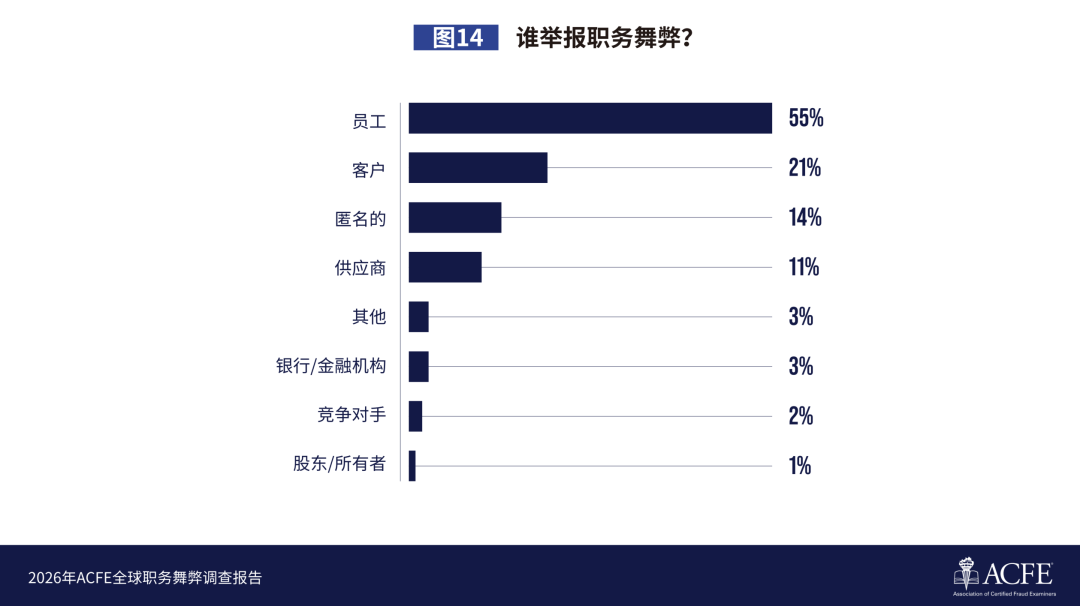
从举报来源来看,内部员工占55%,客户占21%,匿名举报占14%,供应商占11%。这说明,企业内部人员及业务往来相关方,都可能提供识别异常的重要线索。
与此同时,举报渠道也在发生变化。报告数据显示,2016年,电话热线占比为40%,网络在线表单占比为24%;到了2026年,网络在线表单占比升至46%,电话热线占比降至23%。
对企业而言,仅仅公布一个举报电话号码,可能难以满足不同人员的使用需求。举报渠道是否方便、信息能否得到妥善保护、举报人是否担心遭到报复、收到线索后是否有人跟进,都会影响举报机制的实际效果。
企业可以结合自身规模,建立线上与线下相结合的举报渠道,明确线索受理、保密管理、调查分派和反馈机制,并制定清晰的反报复要求。更重要的是,举报渠道建立之后,还需要定期检视其运行情况,确保收到的线索能够得到合理评估和及时处理。
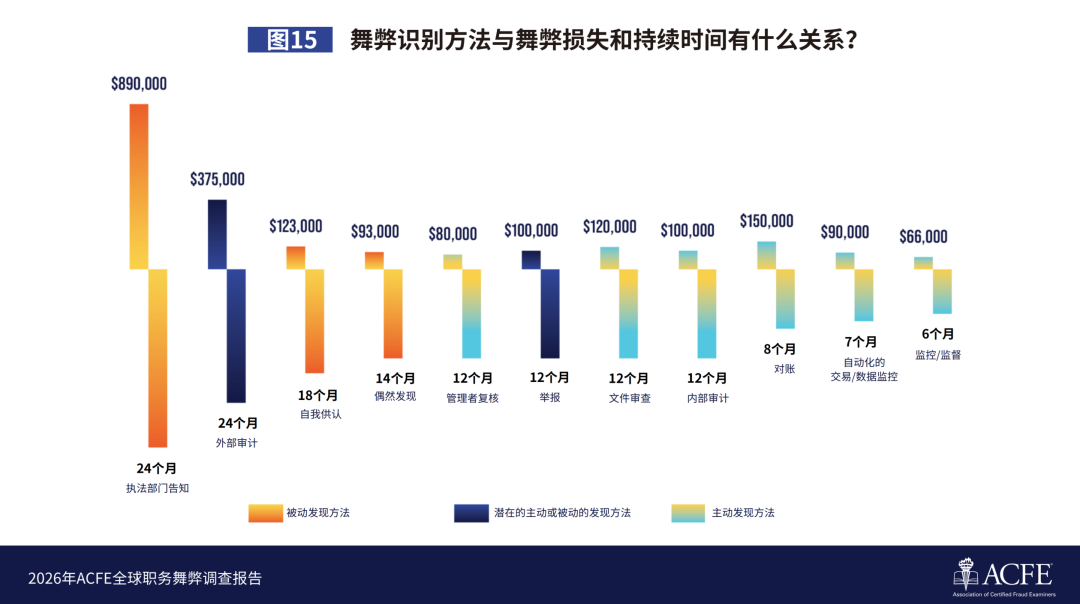
报告对舞弊持续时间与损失规模进行了对比,结果值得警惕。
舞弊持续不超过6个月便被发现的案件,损失中位数约为6.6万美元;持续5年以上才被发现的案件,损失中位数升至111.5万美元,约为早期发现时的28倍。
从发现方式来看,依靠执法部门告知才发现的案件,损失中位数约为89万美元,平均持续24个月;通过外部审计发现的案件,损失中位数约为37.5万美元,平均持续时间同样为24个月。说明,企业需要关注的不仅是舞弊发生后的调查处置,还包括能否尽早发现异常。管理者日常复核、主动数据监控与分析、关键业务流程检查,都可以成为风险识别机制的一部分。
例如,企业可以针对重复付款、异常供应商账户、集中采购、非正常时段付款及异常费用报销设置审核规则,通过定期核查和数据比对,尽早发现需要进一步调查的情况。
对于中小企业来说,这类工作可以从高风险业务入手,逐步建立规则,不必一开始就投入大量预算搭建复杂系统。
报告还分析了发生舞弊后,企业对反舞弊控制措施进行了哪些调整。
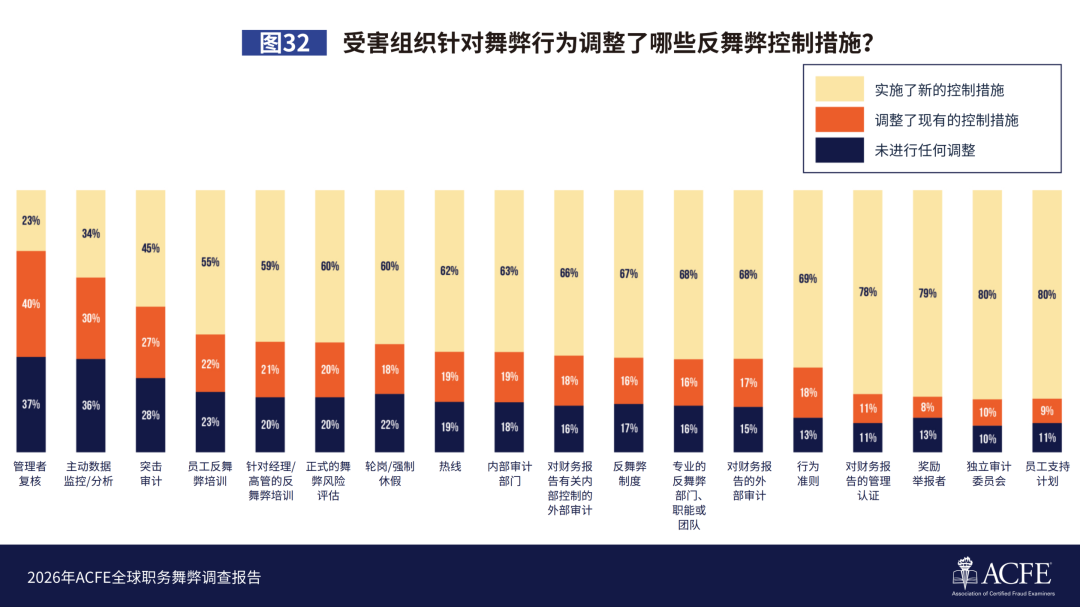
数据显示,80%的受调查组织新增了员工支持计划,80%新增独立审计委员会,79%新增举报奖励机制,78%新增财务报表管理层认证机制。
与此同时,在管理者复核和主动数据监控与分析这两项措施上,分别有37%和36%的组织表示没有进行调整。
这组数据反映出一个值得关注的管理问题:案件发生后,企业往往会重新审视制度、增加新的机制,但日常复核与数据监控等基础控制措施,仍有进一步完善的空间。管理者复核与主动数据监控、分析等措施,分别与舞弊损失降低约55%和53%相关。
对于预算有限的企业,反舞弊体系建设可以从几个基础动作开始:
第一,梳理高风险业务。优先检查采购、报销、付款、供应商准入、薪酬及财务报告等环节,明确各环节的责任人和审核要求。
第二,完善内部举报机制。提供适合不同人员使用的举报渠道,明确线索受理、保密和调查流程。
第三,建立异常识别规则。通过重复发票、异常付款、供应商信息重合及不合理费用等线索,形成定期核查机制。
第四,明确调查与处置流程。发现问题后,及时保存相关记录和证据,协调财务、人力资源、合规及法律团队开展调查,并根据案件情况评估后续处置路径。
反舞弊工作涉及制度设计、业务流程、人员管理、数据分析及法律实务。企业需要根据自身规模、行业特点和风险水平,确定合适的建设顺序。
从报告数据到实际行动,企业反舞弊还需要解决哪些问题?
报告可以帮助企业了解舞弊风险的分布及控制措施的相关表现,但落到实际工作中,仍有不少问题需要具体分析:
预算有限的企业,应该优先建立哪些反舞弊机制?
举报渠道如何设计,才能兼顾便利性、保密性与后续调查?
面对疑似舞弊案件,企业应该如何开展调查、固定证据,并判断后续法律处置路径?
在处理内部腐败、商业贿赂等问题时,如何兼顾商业秘密保护、企业合规与刑事控告的实际要求?
这些问题,需要结合报告数据、企业管理实践及具体案件经验进行讨论。
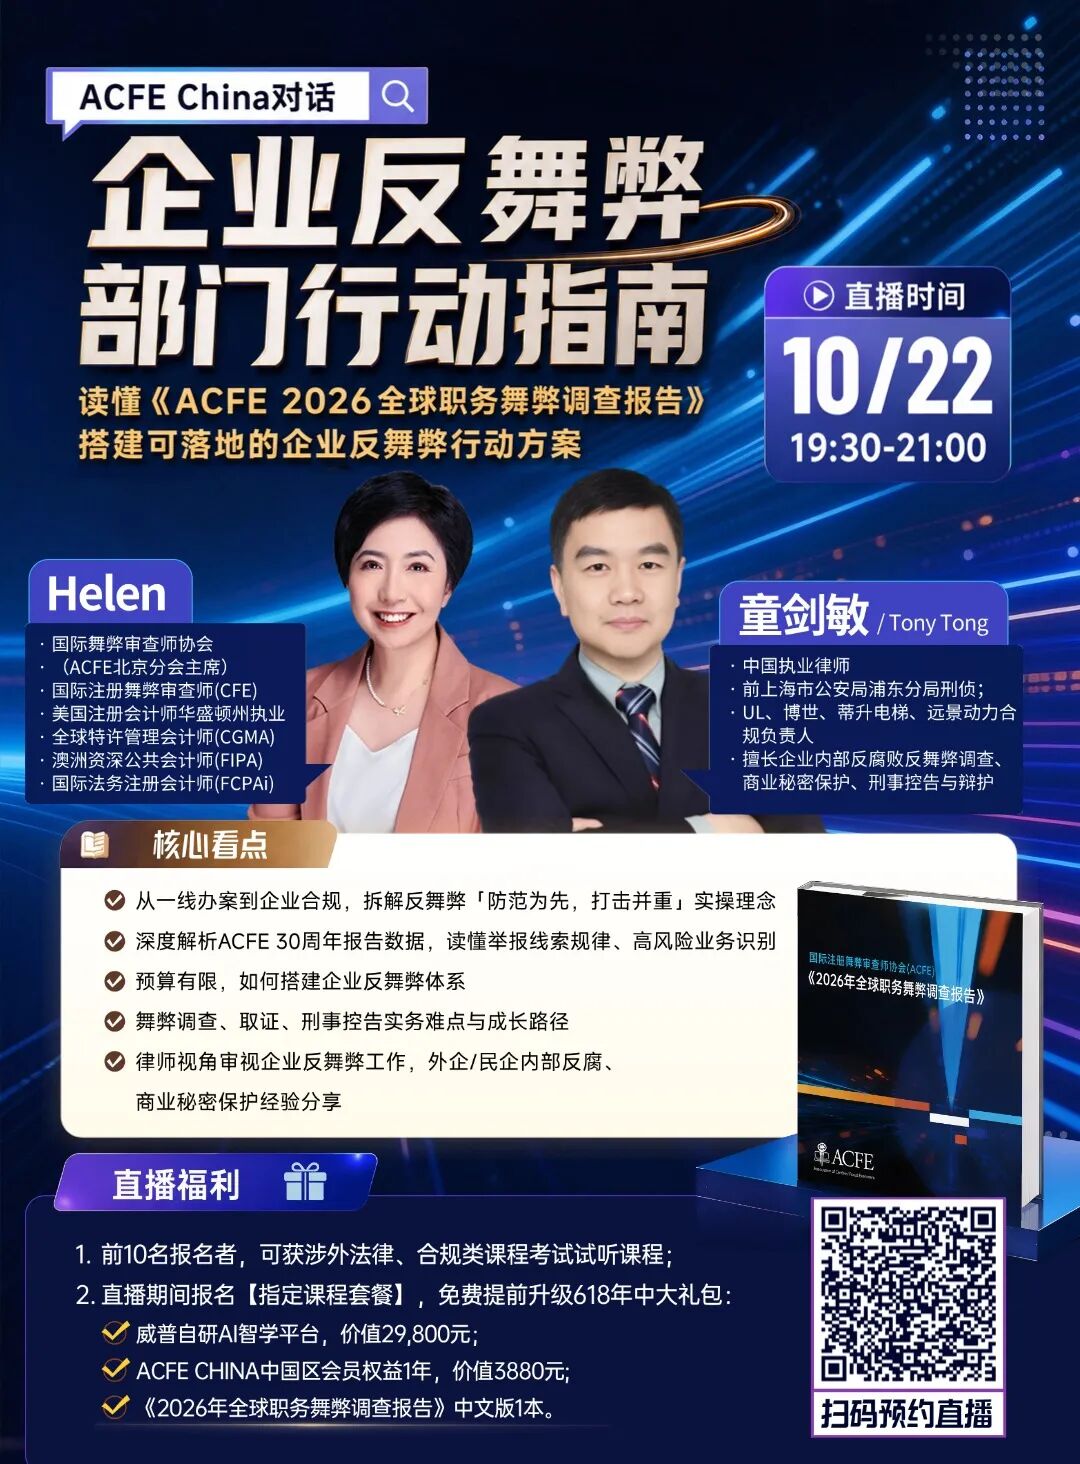
10月22日19:30-21:00,ACFE China将举办《企业反舞弊部门行动指南》专题直播,邀请ACFE China北京分会会长Helen与中国执业律师及合规治理专家童剑敏,从报告解读与一线案件实践等多维角度,围绕企业反舞弊体系建设、舞弊调查、证据固定、刑事控告及商业秘密保护等内容展开分享。
如果你从事企业合规、内部审计、财务风控、法律事务,或正在负责企业内部控制与风险管理,这场直播可以帮助你进一步梳理反舞弊工作的思路,将报告中的风险信号与日常业务管理联系起来。
直播期间还设有专属学习福利:前10名报名者可获得涉外法律、合规类课程试听机会;报名指定课程套餐,还可了解威普AI智学平台、ACFE CHINA中国区会员权益及《2026年全球职务舞弊调查报告》中文版等相关福利,具体以活动规则为准。
直播时间:2026年10月22日 19:30-21:00
直播主题:《企业反舞弊部门行动指南》
预约方式:扫上图二维码或点击海报跳转
现在预约直播,提前锁定开播提醒。带着你在企业风控、内部调查或合规建设中遇到的实际问题,一起从报告数据走向可落地的反舞弊行动方案。
‼️温馨提示:
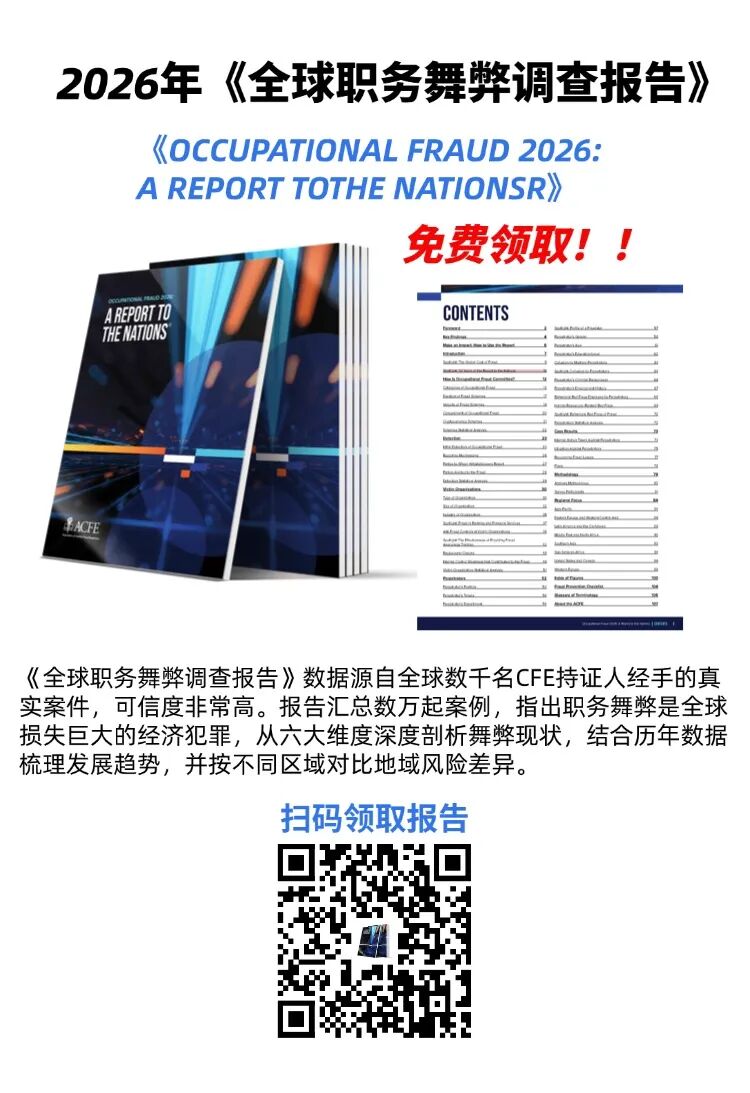
需要《2026年ACFE全球职务舞弊调查报告》的小伙伴可扫描下方二维码免费获取
PC端领取链接:https://web.wpasedu.com/acfe/acfe4.html
精彩直播别错过
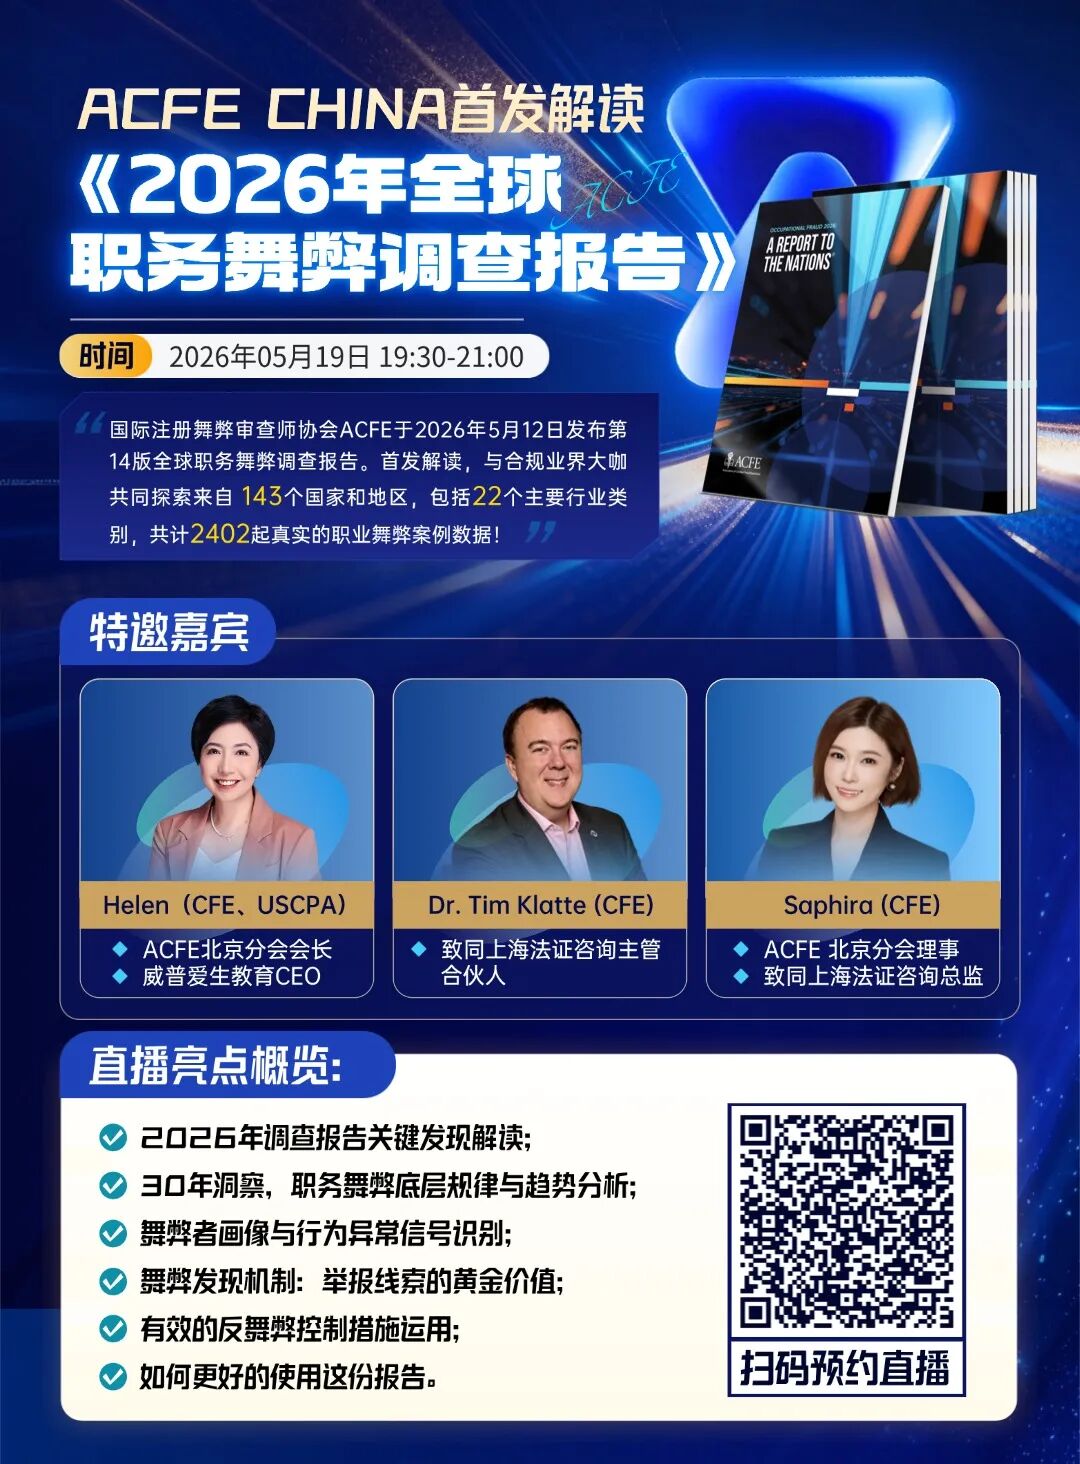
ACFE China首发解读《2026年全球职务舞弊调查报告》! 为了让大家更好地学习企业合规反舞弊相关知识内容,我们在5月19日特别邀请三位行业资深嘉宾与我们分享关于《2026年全球职务舞弊调查报告》的精彩内容。错过直播的小伙伴可以扫描海报二维码观看直播回放
PC端链接:http://navo.top/BnyIBj
(复制到浏览器打开)
请持续关注【涉外法商之家】公众号获取新直播资讯!错过先前直播的小伙伴可扫码观看回放
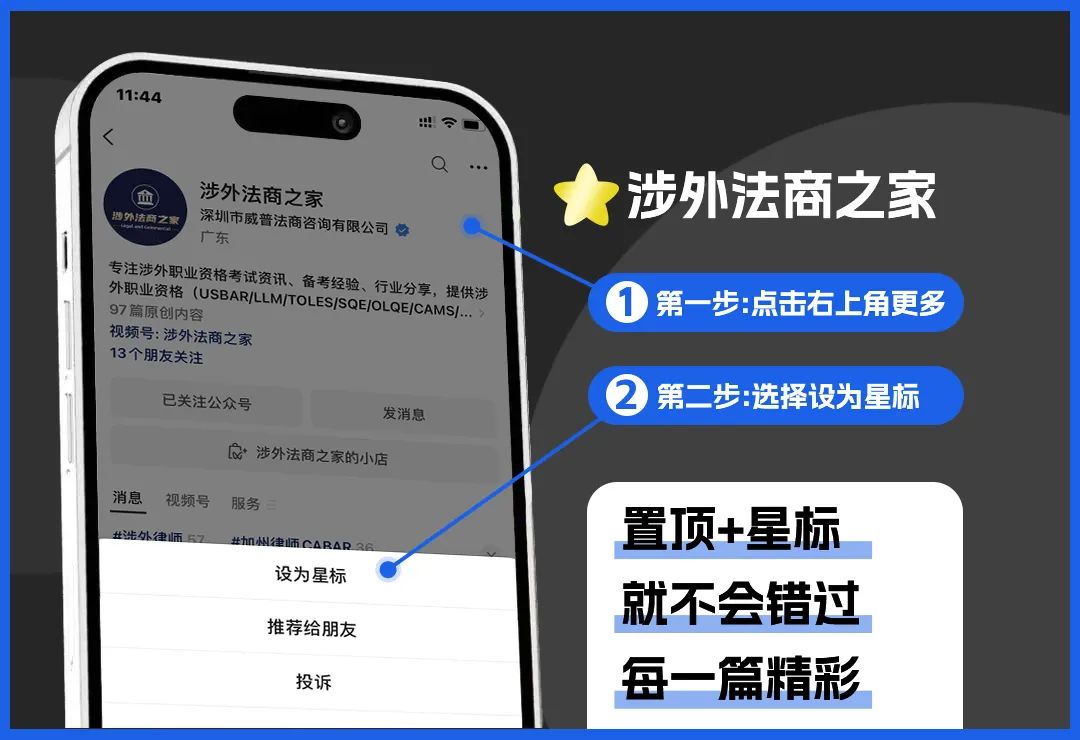
▼关注涉外法商之家,一手律考资讯抢先看▼
24小时贵宾咨询热线:400-969-7908
扫一扫添加微信号
方便随时咨询考试详情
威普网校APP
学习由你“掌”握
 iPhone/IPAD
威普网校APP
学习由你“掌”握
 Android手机