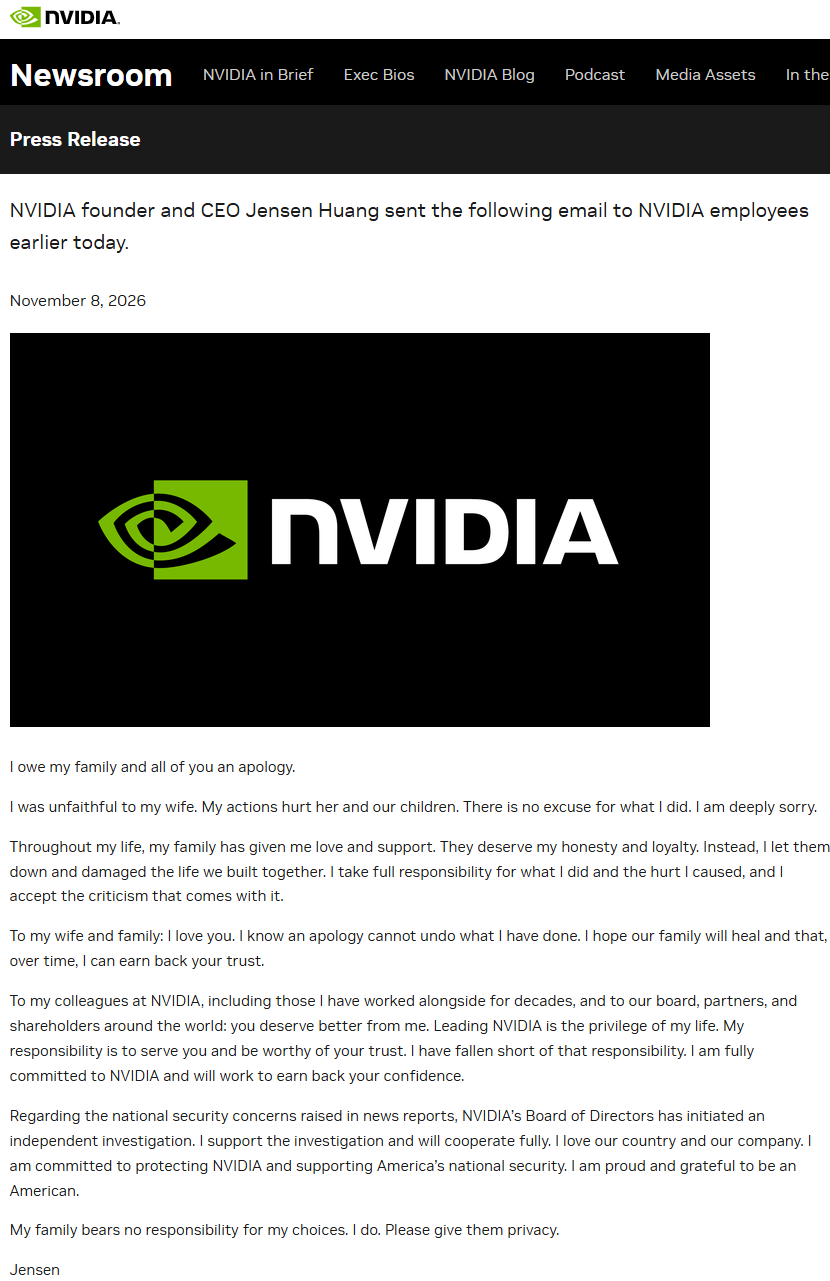
cr:NVIDIA Newsroom
这场风波引发了公众对婚姻与企业治理的讨论,也带出一个值得关注的税务问题:如果美国富豪离婚,股票、房产等巨额资产该如何分割?财产转移是否需要缴税?
目前并无公开信息表明黄仁勋已经决定离婚。下文将以美国高净值家庭为假设案例,结合EA考试中的个人所得税、财产转让及赠与税等知识,拆解其中涉及的美国税法规则。本文仅为美国税法、EA 考试知识点科普,文中案例均为假设教学示例,不针对文中当事人财产、税务情况作出任何判断。
很多人可能不知道,在美国,婚姻状态会直接影响个人所得税申报。
对于IRS而言,决定税务处理的关键并不是夫妻感情是否出现问题,而是纳税人在纳税年度结束时的法定婚姻状态。根据IRS Publication 504,个人通常需要依据当年12月31日的婚姻状态确定报税身份(Filing Status)。
如果夫妻已经分居,但截至年底尚未依法离婚或取得符合规定的法定分居判令,通常仍被视为已婚,可以根据条件选择:
Married Filing Jointly(MFJ):夫妻联合申报。
Married Filing Separately(MFS):夫妻分别申报。
如果在年底前已经依法离婚,则一般按照Single(单身)申报;符合资格的纳税人也可能使用Head of Household(HOH,户主)身份。
这几个身份看似只是报税表上的选项,却可能影响适用税率、标准扣除额、税收抵免资格以及夫妻双方承担的申报责任。
尤其需要注意,夫妻联合申报通常涉及共同及连带纳税责任。即使婚姻关系后来结束,也不意味着此前联合申报产生的税务责任自动消失。符合条件的纳税人可以申请特定配偶税务责任救济。
EA考试考点:Filing Status、Married Filing Jointly、Married Filing Separately、Head of Household。
理解婚姻身份如何影响税务申报,是EA Part 1个人税务的重要基础。
假如一个家庭拥有大量上市公司股票,离婚时双方决定按照协议分割资产。很多人的直觉是:股票价值已经上涨,转给另一方时就应该产生资本利得税。
但美国税法并不完全按照这个逻辑处理。根据美国《国内税收法典》IRC Section 1041,在符合规定的情况下,夫妻之间以及因离婚而发生的前配偶之间的财产转让,通常不确认资本利得或损失。
这意味着,转让方一般不会因为将符合条件的股票转给配偶,而立即确认资本利得。
但真正需要关注的是另一个概念:Cost Basis(计税基础),举个假设案例。
A先生持有一批股票:
股票当前市值:200万美元
股票调整后计税基础:20万美元
尚未实现的资产增值:180万美元
离婚时,A先生按照符合IRC Section 1041的财产分割安排,将股票转给B女士。
如果符合不确认损益规则,这笔转让通常不会立即产生资本利得税。但B女士取得股票之后,其计税基础通常仍然是20万美元,而不是转让时的200万美元。
如果B女士日后以200万美元出售股票,在不考虑交易费用及其他调整的情况下,就可能实现180万美元的资本利得。
因此,离婚分到200万美元市值的股票,并不等于拿到了200万美元完全没有潜在税负的现金。
股票当前的市场价值、历史计税基础和未来处置时的税务影响,都是财产分割时需要考虑的因素。
而且,IRC Section 1041也存在例外,例如受让方为非居民外国人,以及某些涉及信托或股票赎回的特殊交易。具体财产应如何分配,首先涉及适用的州婚姻财产法律;联邦税法则决定相关转让如何纳税。
EA考试考点:Property Transfers Incident to Divorce、Adjusted Basis、Capital Gains、IRC Section 1041。
这些概念不仅关系考试中的计算题,也会影响高净值客户的税务规划。
如果说股票分割涉及资产增值,那么赡养费(Alimony)则涉及另一项容易混淆的税法规则。
过去,美国联邦税法允许符合条件的离婚赡养费由支付方扣除,同时要求收款方将其计入应税收入。但《减税与就业法案》(TCJA)改变了这一规则。
对于2018年12月31日之后签订的离婚或分居协议,通常适用以下处理:
支付方:不能将符合新规则的Alimony作为联邦所得税扣除。
收款方:不需要将该笔Alimony计入联邦应税收入。
例如,假设一对美国夫妻在2026年离婚,协议约定一方向另一方每年支付12万美元的赡养费。
如果适用上述规定,支付这12万美元的一方不能因此减少12万美元的应税收入,而收款方也不需要将这12万美元作为应税赡养费收入申报。
但如果协议是在2019年以前签订,并且没有通过符合规定的修改改变税务处理,则可能继续适用旧规则。这也是EA考试中值得重点区分的时间界限。
另一个经常与赡养费混淆的概念是Child Support(子女抚养费)。子女抚养费的联邦所得税处理不同于旧制度下的赡养费:支付方不能扣除,收款方通常也不将其作为应税收入。
EA考试考点:Alimony、Child Support、TCJA、Income Inclusion与Deduction。
考试中遇到相关题目,除了辨别款项性质,还应关注协议签订及修改的时间。
谈到婚外情,很多人还会联想到豪车、珠宝、房产以及大额转账。这里可以延伸出美国税法中的另一个知识点:Gift Tax(赠与税)。
需要说明的是,以下仅讨论一般税务情形,不代表黄仁勋或其他事件当事人曾发生任何相关赠与行为。
在美国,个人向非配偶赠送大额财产,可能涉及联邦赠与税申报。根据IRS公布的标准,2026年,每位赠与人向每位受赠人赠与符合年度排除条件的财产,可以适用19,000美元的年度赠与税排除额(Annual Gift Tax Exclusion)。
举个例子:
假设某人2026年向一名非配偶朋友赠送10万美元现金,且不存在其他特殊排除或豁免情形。
由于金额超过19,000美元,赠与人一般需要考虑提交Form 709(美国赠与及隔代转移税申报表)。
但这里有个常见误区:超过年度赠与税排除额,不等于超过部分必须立即缴纳赠与税。
超出年度排除额的部分可能占用赠与人的终身赠与及遗产税基本免税额度。是否实际产生应纳税额,还需要结合其他赠与记录及适用规则判断。
此外,个人赠与一般也不能作为普通商业费用在联邦所得税中扣除。一笔资金究竟属于个人赠与、服务报酬还是其他形式的付款,需要结合交易性质判断,而不能仅凭转账备注得出结论。
EA考试考点:Gift Tax、Annual Exclusion、Form 709、Taxable Gifts。
对于美国税务师而言,拿到一份离婚协议,并不意味着税务工作已经结束。除了现金与股票,退休账户、房产、企业权益也可能涉及不同的税务处理。
例如,401(k)等符合条件的退休计划,可能需要通过Qualified Domestic Relations Order(QDRO,合格家庭关系令)安排向配偶或前配偶支付权益。符合规定的退休计划分配或转存,可能享有特定税收待遇。
但如果纳税人直接从自己的Traditional IRA提取资金,再将现金支付给前配偶,税务结果可能与依据符合规定的离婚文件直接转移IRA权益不同。
前者可能产生应税分配,甚至涉及提前提取附加税;后者在满足条件时可以不作为应税转让。
出售夫妻共同住宅时,也需要判断是否符合IRC Section 121的主要住宅资本利得排除条件,而不是简单地将卖房所得全部视为免税收入。
对于一名EA而言,判断不能停留在“离婚协议要求付款”这一层。还需要核实账户类型、产权归属、计税基础、持有时间、交易形式以及法定文件是否符合适用要求。
根据IRS公布的Special Enrollment Examination(SEE)考试结构,EA考试分为三个部分:
Part 1:Individuals(个人税务)
Part 2:Businesses(企业税务)
Part 3:Representation, Practices and Procedures(税务代理、执业规范及程序)
本文涉及的婚姻申报身份、赡养费、资本利得、财产分割及赠与税,与Part 1中的个人税务知识联系较为紧密。
我们不妨用两道模拟题检验一下。
A先生与B女士在2026年完成离婚。A先生根据符合IRC Section 1041规定的财产分割安排,将一批市值50万美元、调整后计税基础10万美元的股票转给B女士。
假设不存在特殊例外,B女士取得该股票的计税基础是多少?
A.0美元
B.10万美元
C.25万美元
D.50万美元
参考答案:B。
解析:符合IRC Section 1041的不确认损益转让,受让方通常承继转让方的调整后计税基础,而不是按照股票转让时的市场价值重新计算。
一对夫妻在2026年签订离婚协议,约定一方每年向前配偶支付6万美元赡养费。
按照适用的联邦税法规定,下列哪项正确?
A.支付方可以扣除6万美元
B.收款方必须将6万美元全部计入应税收入
C.支付方不能扣除,收款方不计入应税收入
D.双方各申报3万美元应税收入
参考答案:C。
解析:对于2018年之后签订并适用新规则的离婚或分居协议,赡养费通常不允许支付方扣除,也不计入收款方的应税收入。
这样的题目看似围绕家庭生活,实际考查的是税务师对申报规则、资产计税基础以及不同法定时间节点的理解。
需要留意的是,IRS目前公布的2026年EA考试税法基准截至2025年12月31日。考生应按照对应考试周期的官方要求备考。
黄仁勋的婚外情事件仍在受到关注,相关调查也需要等待后续公开结果。公众可以讨论一个企业家的私人行为,也可以关注他的行为是否影响公司治理。
但从税务专业角度看,这件事情还揭示了一个值得思考的问题:财富的市场价值,不等于财富能够自由支配的税后价值。
婚姻关系的改变,可能影响个人申报身份;财产转移的方式,可能决定何时确认资本利得;同样金额的现金、股票与退休账户权益,也可能有不同的税务结果。
资产越复杂,税务判断越不能只看账面数字,这恰恰是美国税务师EA的专业价值所在。
EA是获得美国国税局授权、符合规定后可代表纳税人处理联邦税务事务的专业人士。其工作不仅包括税务申报,还涉及税务规则适用、资料核查、税务争议处理以及向纳税人解释不同选择的税务后果。
对于准备EA考试的同学来说,学习美国税法不应停留在背诵税率和扣除额度。读懂一项规定适用于谁、在什么条件下生效、对哪一方产生税务影响,才是把知识转化为实际判断能力的关键。
点击查看详细美国税务师考试内容
USCPA/HKICPA/IPA
CAA/SOA
直播主题:AI时代,财金人的“不可替代性”在哪里?
直播时间:11月10日 19:00-21:30
扫码即刻预约咨询!
文末福利与交流
美国注册税务师EA连接的是美国税务体系与跨境业务需求。
无论是希望拓展国际财税能力,还是计划进入美国税务相关领域,了解EA考试体系、职业方向以及学习路径,都可以帮助你更清晰地规划下一阶段的发展方向。
如果你正在关注EA考试、备考资料、课程规划,可以添加小财微信:hkicpauscpa,获取EA考试资料及备考信息。
想要轻松备考EA考试吗?选择威普爱生,让你的学习之路更加顺畅!
我们提供全套的课程培训讲解,让你深入了解考试内容,轻松掌握知识点;同时,我们还拥有丰富的题库练习,帮助你巩固所学内容,提高应试能力。更有全程教务协助,帮助你完成考试申请,让你的备考之路不再麻烦。添加小助手微信【hkicpauscpa】或扫码获取专业解答
威普爱生教育EA课程通常围绕教材学习、课程讲解、题库训练、考试流程指导等模块展开,帮助学习者建立系统化备考路径。
同时,结合智能学习工具,也可以辅助进行知识整理、错题分析以及学习复盘。
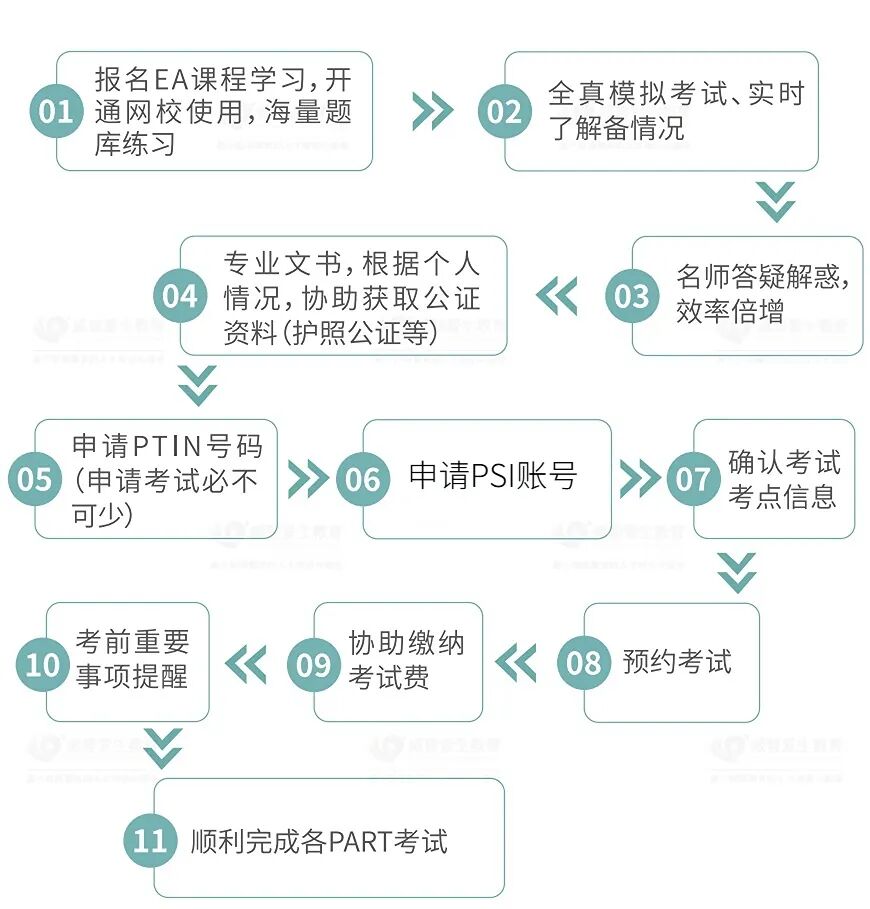
EA报考流程一览表专业教务全程协助,祝您报考无忧!
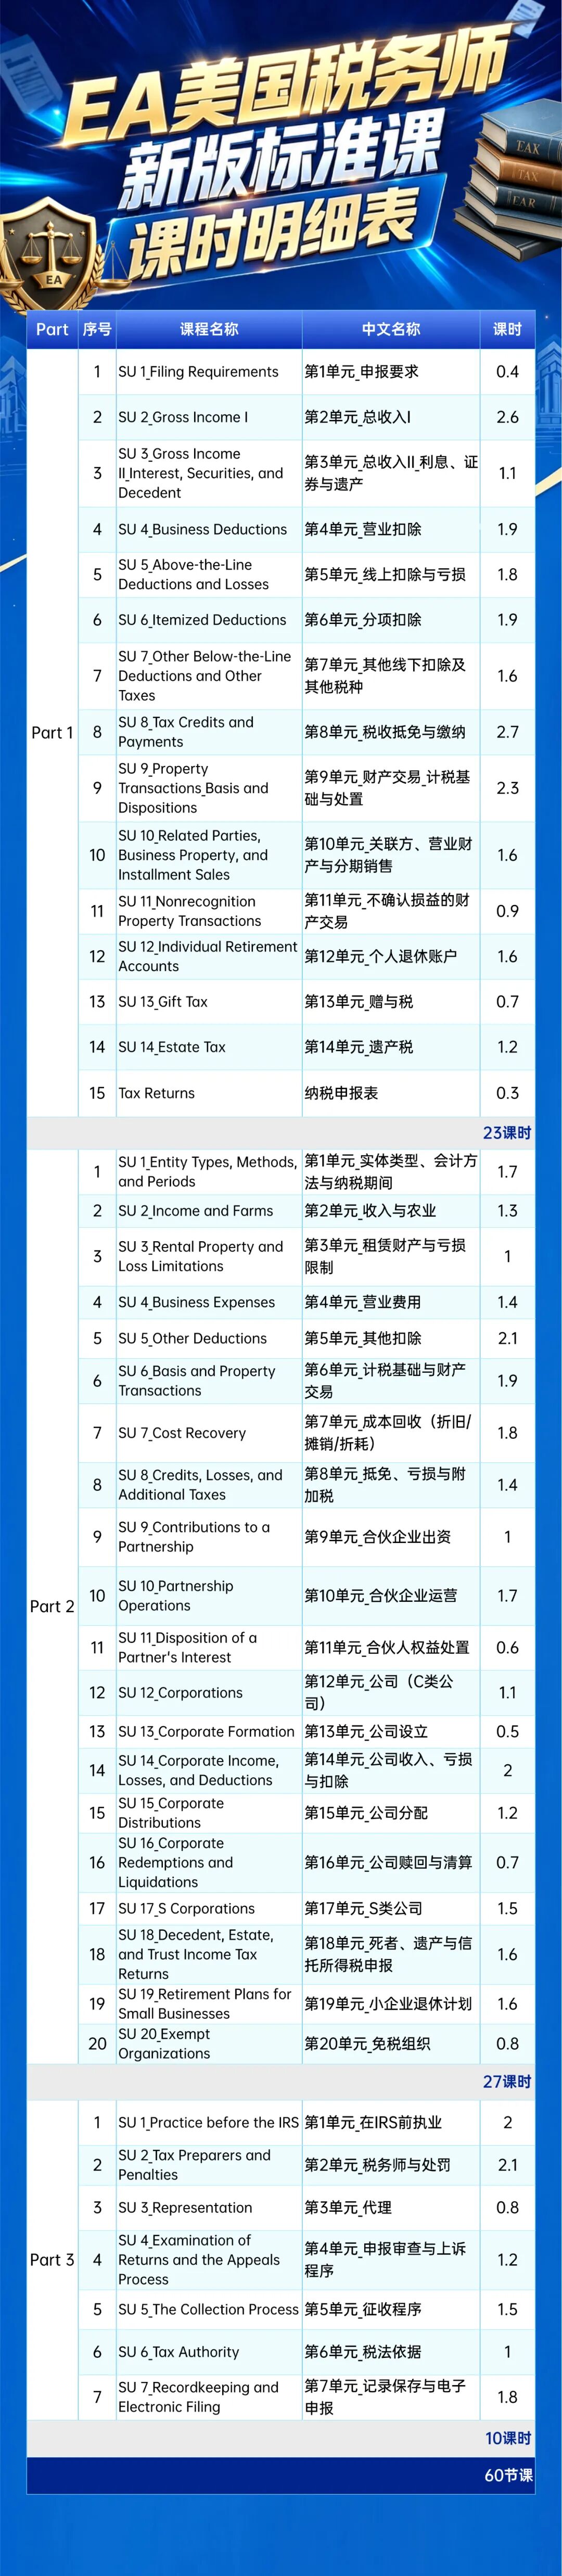
扫码了解详情!!
往期直播公开课,扫码观看
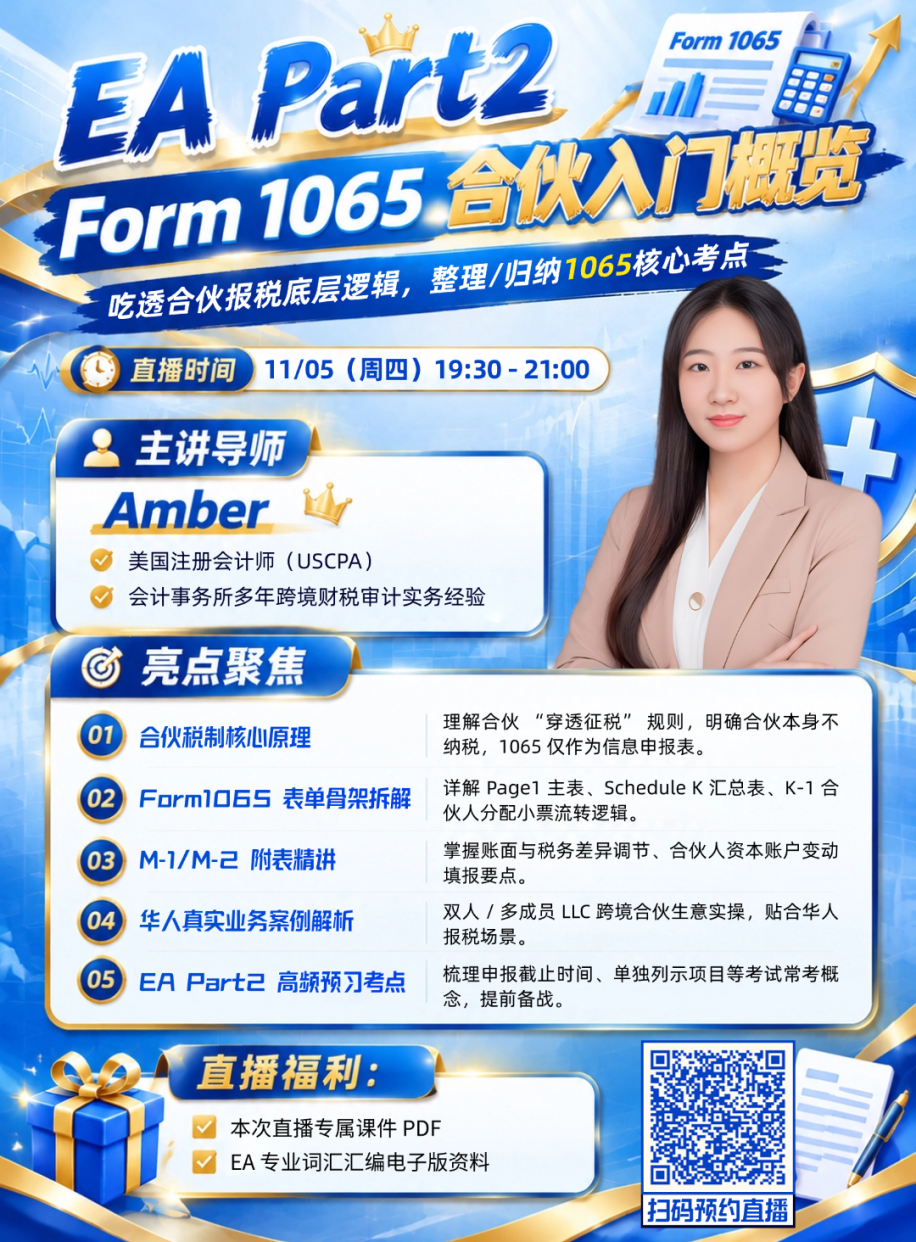
图片仅展示部分,直播课持续更新中!现在报名课程,即可参与直播课程,无缝衔接备考!与老师在线沟通交流!
关注我们,获取更多国际会计考证指南
更多精彩,戳下方图片
24小时贵宾咨询热线:400-969-7908
扫一扫添加微信号
方便随时咨询考试详情
威普网校APP
学习由你“掌”握
 iPhone/IPAD
威普网校APP
学习由你“掌”握
 Android手机